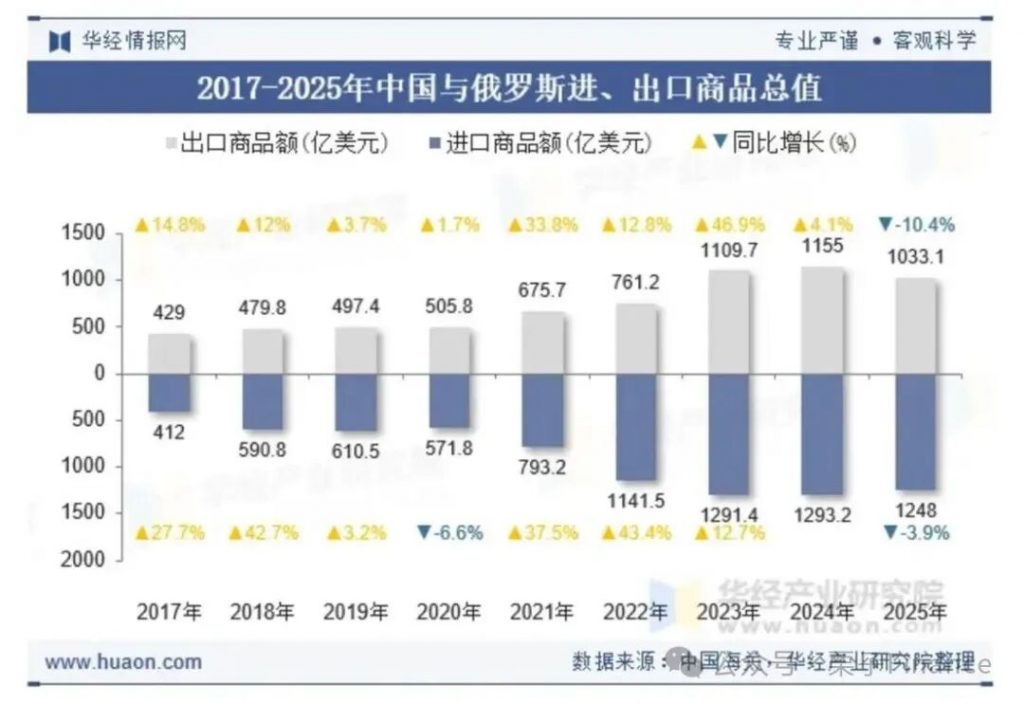
2025年,中俄双边贸易在经历数年高速增长后首次出现回调。根据海关数据,全年贸易总额约为2281.1亿美元,同比下降6.9%。其中,中国对俄出口约1033.1亿美元,下滑10.4%;自俄进口约1248.0亿美元,下滑3.9%。这一变化扭转了自2022年以来连续增长的势头(2022年增长近30%,2023年增长26.3%),标志着两国经贸关系进入一个由政策、市场与企业战略共同驱动的深度调整期。
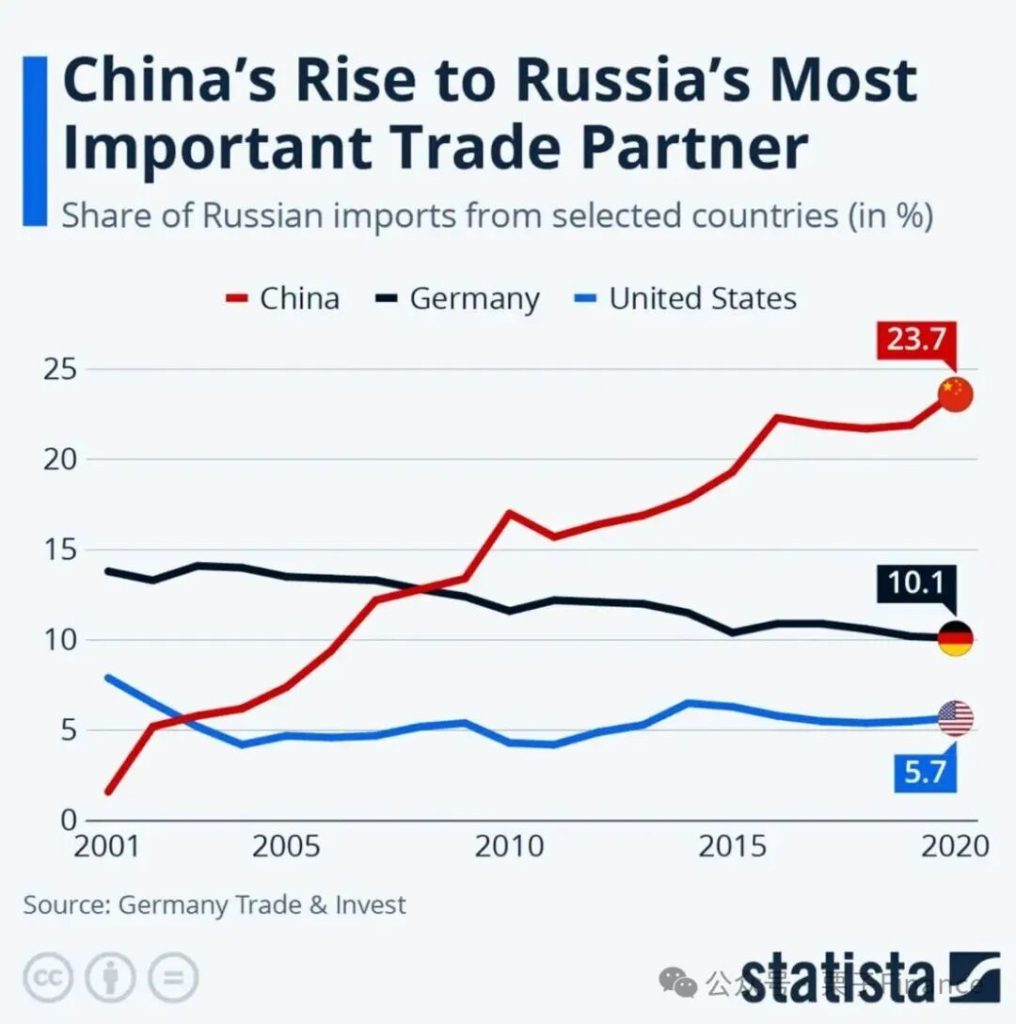
中国在俄罗斯进口来源国中的份额变化示意图(图源网络,侵删)
支柱产业受挫:汽车出口的“急刹车”
汽车产业是中国对俄出口的重要支柱,其表现是2025年贸易下滑的关键缩影。数据显示,2025年中国对俄新车(含二手小型车)出口总量为63.2万台,同比骤降42%;出口额仅84.6亿美元,同比下滑44%。
销量暴跌的直接原因是俄罗斯一系列紧缩性政策的叠加效应。自2024年10月起,俄方大幅提高进口汽车报废税,部分高排量旧车税率飙升83%。2025年1月1日,进口关税系数进一步提高至20%-38%,导致每辆车的清关成本最高增加约3,000卢布(约合2600元人民币)。与此同时,为抑制通胀,俄罗斯央行将基准利率一度上调至21%,使得汽车贷款年息逼近30%,严重抑制了消费需求。
2025年第一季度中国主要汽车品牌在俄销量同比变化柱状图(图源网络,侵删)
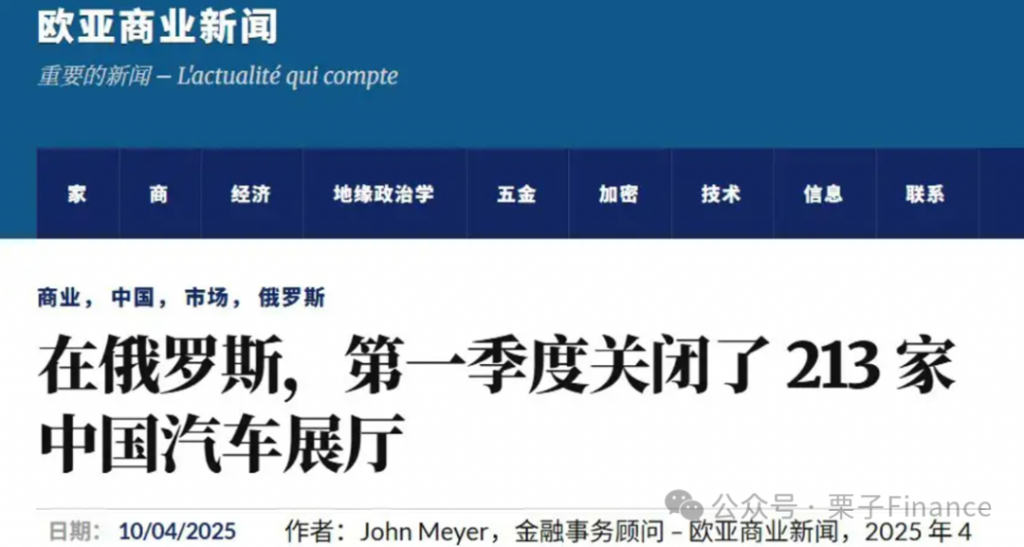
市场反应迅速而剧烈。2025年3月,所有中国品牌汽车在俄销量约为4.1万辆,同比下滑49%;第一季度总销量约13.2万辆,同比下滑32%。其中,奇瑞、吉利等头部品牌销量均出现两位数以上的大幅下跌。据欧亚商业新闻报道,仅2025年第一季度,俄罗斯就有213家中国汽车展厅关闭。
面对挑战,中国车企正积极调整战略,从单纯的贸易出口转向本地化生产。例如,长城汽车在图拉州的工厂已采用全散件组装模式,本地化率超过65%,有效规避了高额进口税并享受当地补贴。奇瑞、长安等品牌也加速了在俄建厂与销售网络铺设的步伐。这种转型虽然在短期内“削减”了贸易出口数据,却是应对市场变局、深耕本地市场的长远之举。
宏观背景:俄罗斯经济降温与支付体系转型
贸易下滑的另一面是俄罗斯宏观经济的“降温”。2025年,俄财政部长将全年GDP增速预期从约2.5%下调至1.5%,第二季度实际增长仅1.1%(2024年同期为4.0%)。持续的地缘政治压力、西方制裁以及为对抗通胀而采取的紧缩货币政策(基准利率最高达21%),共同抑制了国内消费与投资需求,削弱了企业和家庭的购买力。
在结算方式上,中俄贸易已“初步实现非美元化”。数据显示,近年来双边贸易采用卢布和人民币结算的比例已超过90%。中国积极推广人民币跨境支付系统,俄罗斯各大银行也在不断完善本币支付的基础设施。这一独立的支付网络为两国贸易提供了稳定性,但也在一定程度上增加了新兴支付渠道磨合期的复杂性与成本。
监管收紧:“灰色清关”时代走向终结
俄罗斯海关监管的全面升级,是影响贸易数据的又一重要因素。长期以来存在的“灰色清关”模式(即通过特殊清关公司以简化手续、规避部分税费)在2025年遭到严厉打击。
俄海关在哈萨克斯坦边境等地实施了严格检查,大量未经正规申报的货物被滞留。据估计,有10%至25%的中国消费品进口因此受阻。此外,自2025年11月30日起,俄罗斯授权监管部门可暂停或吊销由其他欧亚经济联盟成员国发放的产品合格证,这意味着即使手续齐全的商品,也可能因被认定不符合俄方标准而无法入境。这些举措大幅提高了中国出口商的合规成本与不确定性,从源头上规范了贸易流程,但也导致了短期内的贸易数据“蒸发”。
图源网络,侵删
综合展望:调整期的挑战与机遇
综上所述,2025年中俄贸易额的下滑是多重因素共振的结果:
- 政策层面:俄罗斯为保护本国市场、平抑通胀而采取的加税、高利率及严监管组合拳,直接抑制了进口需求。
- 企业战略层面:中国车企从出口转向本地化生产,在统计上造成了出口额的“转移”。
- 宏观经济层面:俄罗斯经济增速放缓,居民购买力下降,削弱了市场总体需求。
- 贸易规范层面:打击“灰色清关”在短期内清理了非正规贸易渠道,影响了数据统计。
这次下滑并非意味着中俄经贸合作的退潮,而更像是一次深度的利益再平衡与模式调整。贸易总量虽然回调,但两国在金融结算独立化、产业投资本地化等方面的合作正在深化。展望未来,随着俄罗斯经济逐步趋稳、通胀受控,以及中国企业在俄本地化产能的进一步释放,中俄经贸关系有望在更加规范、可持续的基础上,寻得新的平衡点与增长动力。短期来看,贸易数据可能继续承压;但长期而言,建立在更坚实产业协作基础上的双边经济联系,将更具韧性。