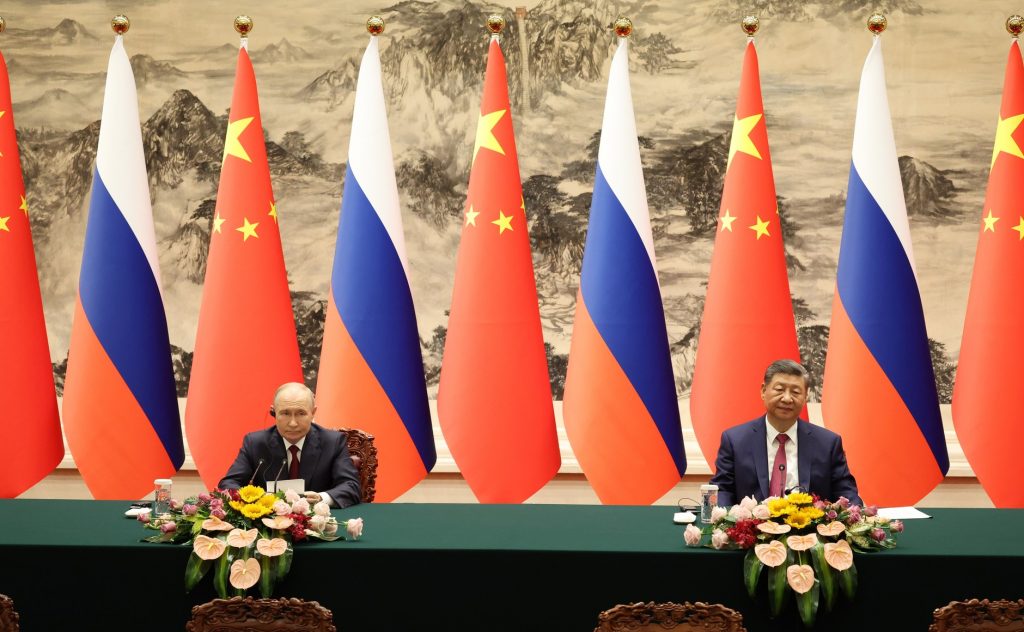
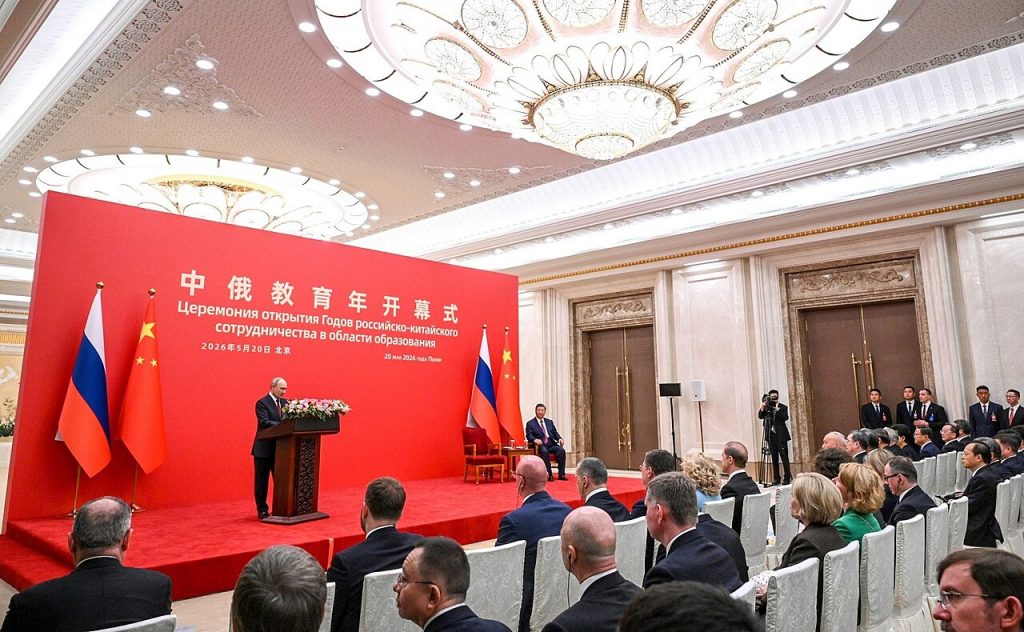
2026年5月20日,北京 —— 在普京与习近平的北京峰会上,备受瞩目的”西伯利亚力量2号”(Power of Siberia 2)天然气管道项目再次成为焦点。尽管双方签署了40多项协议,但这条被称为”管道之王”的项目仍未敲定最终价格和开工时间表,折射出中俄能源合作中的深层博弈。这一结果被西方媒体普遍解读为”普京带着协议离开,但没有带走最重要的那份”。
管道基本参数
| 项目 | 数据 |
|---|---|
| 全长 | 约2,600公里(1,616英里) |
| 路线 | 俄罗斯亚马尔半岛 → 蒙古 → 中国 |
| 年输气能力 | 500亿立方米 |
| 气源 | 亚马尔半岛北极气田(博瓦年科沃和哈拉萨韦气田) |
| 对比参照 | 接近北溪1号管道设计容量(550亿立方米/年) |
| 能量当量 | 约525太瓦时,接近英国年用电量的两倍 |
| 前身项目 | 阿尔泰管道(Altai Pipeline),后更名并改变路线 |
项目历史沿革
西伯利亚力量2号并非一个全新概念。该项目最初以”阿尔泰管道”的名义提出,计划从西西伯利亚直接穿越阿尔泰山脉进入中国新疆。后来路线调整为经蒙古入境,更名为”西伯利亚力量2号”。
关键时间节点:
- 2014年:中俄签署西伯利亚力量1号管道合同(东线)
- 2019年:西伯利亚力量1号开始输气
- 2022年:俄乌冲突后,俄罗斯加速推进西线管道谈判
- 2024年:西伯利亚力量1号达到满负荷运行(约380亿立方米/年)
- 2025年9月:中俄签署”具有法律约束力的备忘录”推进建设
- 2026年5月:北京峰会上仍未就价格和时间表达成最终协议
谈判进展与核心分歧
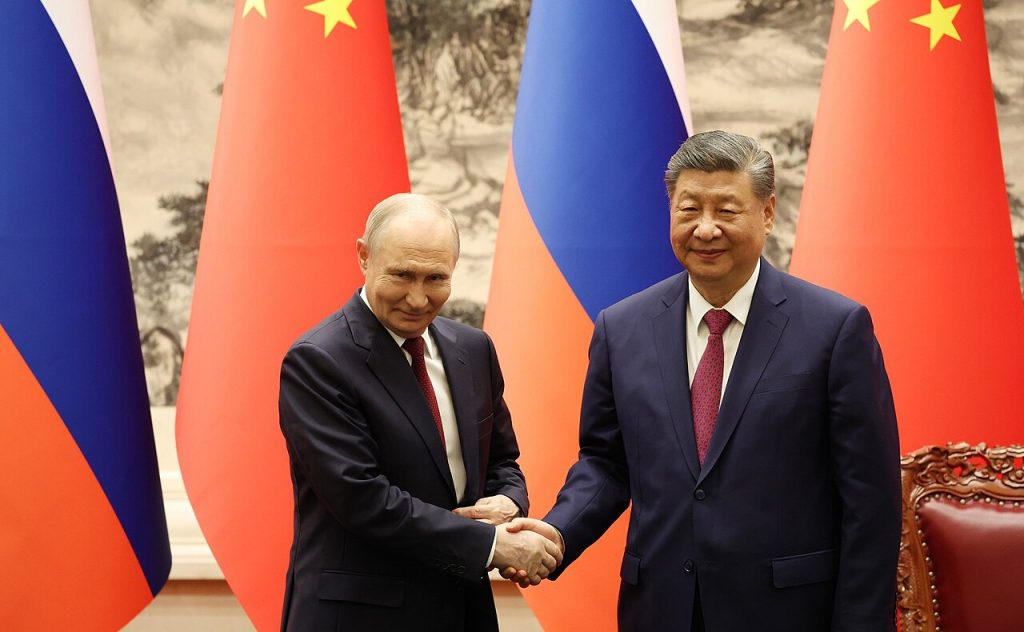
克里姆林宫发言人佩斯科夫在峰会后表示,双方已就路线和建设方式达成”基本参数共识”,但开工日期仍未确定。俄罗斯副总理诺瓦克则称双方正在”敲定供应合同的最终细节”。
价格是核心障碍。 Energy Flux创始人Seb Kennedy指出,管道在技术上具有挑战性,但真正的障碍”始终是商业条款”。峰会上讨论的”主要参数”是”外交辞令”,实际意味着双方在价格上尚未达成一致。
双方立场对比
| 中方立场 | 俄方立场 | |
|---|---|---|
| 价格基准 | 挂钩俄罗斯国内补贴价格,争取大幅折扣 | 接近西伯利亚力量1号的出口价格 |
| 谈判筹码 | 不急于签约,有替代供应来源 | 急需新市场替代欧洲 |
| 时间压力 | 低——国内产量和可再生能源在增长 | 高——Gazprom收入持续下滑 |
Kennedy警告:”每削减一美元的净回值,都是对俄罗斯财政收入的直接打击——而目前天然气相关税收已经在下降。”
Kpler分析师Go Katayama总结称,谈判反映的是”俄罗斯对收入稳定性的需求与中国对安全、低成本供应的渴望之间的平衡”。
建设时间表预估
牛津能源研究所高级研究员Jack Sharples提供了一个参照框架:
- 西伯利亚力量1号:2014年签约 → 2019年首次输气 → 2024年满负荷 = 10年
- 西伯利亚力量2号虽然略短,且不需要开发新气田,但需要穿越第三国蒙古,涉及额外的跨境协调
Sharples认为:”从开工到满负荷可能需要十年时间。”这意味着即使明天签约,中国最早也要到2030年代中期才能获得满负荷的管道气供应。
克里姆林宫发言人佩斯科夫坦承”目前没有项目实施的时间表”,这一表态与俄方此前的乐观预期形成鲜明对比。
伊朗战争的催化效应
当前中东局势为管道谈判增添了新的变量。伊朗战争导致霍尔木兹海峡航运风险上升,全球能源市场动荡加剧。这在理论上增强了管道气相对于海运LNG的安全优势,但也给了中国更多谈判筹码——因为俄罗斯更急于锁定长期出口合同以稳定财政收入。
CNBC报道指出,莫斯科和北京在2025年9月签署了”具有法律约束力的备忘录”以推进建设,但定价、融资条款和交付时间表仍未解决。伊朗战争使得能源安全议题更加紧迫,但并未改变中俄之间的根本谈判格局。
对俄罗斯的战略意义
俄罗斯希望通过该管道为原本面向欧洲市场的天然气找到新买家,帮助国有能源巨头Gazprom恢复自2022年以来损失的部分收入。2022年前,俄罗斯通过北溪管道和乌克兰过境管道每年向欧洲输送约1500亿立方米天然气。如今这些通道几乎全部中断,Gazprom面临严重的产能过剩和收入锐减。
法国国际与战略事务研究所经济学家Remi Bourgeot指出,战前普京在经济发展上”非常面向欧洲”,而现在俄罗斯缺乏选择余地,中国得以压低价格。
除了天然气销售收入外,Sharples补充说,该项目还将为俄罗斯管道建设公司和钢管生产商带来”经济乘数效应”——数千公里的管道建设意味着大量的钢材需求、工程就业和相关产业链的激活。
然而,Kennedy警告称俄罗斯面临的风险是”成为一个对单一客户的价格接受者,而这个客户知道你别无选择”。他总结称:”西伯利亚力量2号将永久锁定俄罗斯的东向转型,削弱莫斯科重新向欧洲开放管道流量的紧迫性,但不会恢复2022年前的出口量或收入——它是一个安慰奖,而非替代品。”
对中国的战略考量
中国的利益是多维度的:
收益面:
- 能源供应多元化:减少对海运LNG的依赖,降低单一来源风险
- 规避海上咽喉要道风险:中国大部分LNG进口须经霍尔木兹海峡和马六甲海峡,管道气不受海上封锁威胁
- 供应链安全:管道气相比LNG更不易受地缘政治干扰和价格波动影响
- 价格优势:利用俄罗斯的困境争取远低于国际市场的价格
风险面:
- 过度集中于”政治上有毒的供应商”,可能招致西方二级制裁
- 国内天然气产量和可再生能源正在快速增长,长期需求预测存在不确定性
- 对单一管道的依赖可能在极端情况下成为地缘政治杠杆
蒙古的角色与收益
蒙古作为中俄之间的内陆国家,经济规模大致相当于马尔代夫,在该项目中扮演关键的过境国角色。管道穿越蒙古领土约1000公里,蒙古预计每年可收取数亿美元的过境费。对于这个GDP仅约170亿美元的国家而言,这将是一笔可观的收入。
蒙古政府已表态支持该项目,2022年即宣布可行性研究已完成。作为同时与中俄接壤的国家,蒙古在地缘政治上需要在两个大国之间保持平衡,而管道项目为其提供了经济利益和战略价值。
对全球能源市场的影响
Kpler分析师Go Katayama认为,该管道一旦建成将产生深远的市场影响:
- 减少LNG需求:每年500亿立方米的管道气意味着中国从现货市场移除了相当大一块海运需求
- 压低LNG价格:可能缓解大西洋盆地货物的竞争并长期压低全球LNG价格
- 市场碎片化:加速全球天然气市场向”更碎片化和区域化”的方向转变,以长期地缘政治供应关系为中心
更广泛地看,该项目将重塑全球天然气贸易格局——从一个相对统一的全球化LNG市场,转向以管道为纽带的区域化供应网络。欧洲、亚洲和北美的天然气市场可能进一步分化,各自形成不同的定价机制和供应结构。